

La expansión de la inteligencia artificial, la computación en la nube y los servicios digitales está impulsando una nueva etapa de crecimiento para la industria de los data centers. Sin embargo, a medida que aumenta la necesidad de capacidad de cómputo, también se vuelve más evidente uno de los principales desafíos del sector: garantizar el suministro eléctrico necesario para sostener esa expansión.
De acuerdo con el informe Key Questions on Energy and AI, de la Agencia Internacional de la Energía (IEA), el consumo eléctrico mundial de los centros de datos podría pasar de 485 TWh en 2025 a aproximadamente 950 TWh en 2030. La proyección refleja la magnitud del desafío energético que acompaña al desarrollo de la economía digital.
Este escenario está modificando las prioridades de inversión. Si tradicionalmente la ubicación de los centros de datos estaba estrechamente vinculada con la proximidad a grandes mercados, usuarios y redes de conectividad, hoy la disponibilidad de electricidad, su costo y los tiempos necesarios para acceder a ella adquieren una importancia creciente.
La energía, una condición para el crecimiento digital
El desarrollo de infraestructura digital requiere mucho más que servidores, procesadores y sistemas de almacenamiento. Los centros de datos necesitan grandes volúmenes de electricidad, un suministro confiable y sistemas de refrigeración capaces de acompañar operaciones cada vez más intensivas.
El problema no es únicamente la cantidad de energía disponible, sino también la capacidad de las redes para entregarla donde y cuando se necesita.
Según el informe Energy and AI de la IEA, alrededor del 20% de la capacidad de centros de datos planificada a escala mundial hasta 2030 podría enfrentar retrasos asociados a las limitaciones de conexión a las redes eléctricas si estas dificultades no se resuelven.
En paralelo, la infraestructura energética tiene sus propios tiempos de desarrollo. La construcción de nuevas líneas de transmisión, la ampliación de subestaciones y la disponibilidad de equipamiento crítico pueden requerir varios años.
Esta diferencia entre la velocidad de expansión de las tecnologías digitales y los plazos de desarrollo de la infraestructura eléctrica está generando nuevos desafíos para operadores, desarrolladores e inversores.
La disponibilidad de energía ya no es solamente una condición operativa: se está convirtiendo en un factor estratégico para determinar la viabilidad de nuevos proyectos.

Un nuevo mapa para la infraestructura digital
Durante décadas, los principales centros de datos se concentraron en mercados que ofrecían conectividad, cercanía a los usuarios y ecosistemas tecnológicos consolidados. Sin embargo, la concentración de instalaciones también está ejerciendo una presión creciente sobre sus sistemas eléctricos y su capacidad de expansión.
El informe Global Data Center Trends 2026, publicado por CBRE Group Inc. identifica que las restricciones energéticas y los tiempos de conexión a la red están influyendo directamente en las decisiones de ubicación de nuevos proyectos.
En consecuencia, comienzan a ganar protagonismo otras regiones que ofrecen disponibilidad de terrenos, recursos energéticos y la posibilidad de desarrollar infraestructura a gran escala.
Este cambio no implica que la conectividad haya perdido importancia. La ubicación de cada centro de datos continúa dependiendo de sus necesidades operativas: algunas aplicaciones requieren una respuesta prácticamente inmediata y cercanía a los usuarios, mientras que determinadas tareas de procesamiento intensivo pueden ejecutarse en ubicaciones más alejadas de los grandes centros urbanos.
Lo que está cambiando es el equilibrio entre estos factores.
De hecho JLL, una de las principales firmas internacionales de asesoramiento y gestión de inversiones, señala en su 2026 Global Data Center Outlook que la velocidad de acceso a la energía se ha convertido en uno de los principales criterios de selección de ubicaciones, junto con la aceptación de las comunidades, la latencia y la proximidad a los clientes.
Cuando la infraestructura energética y digital convergen
Frente a las limitaciones de las redes eléctricas tradicionales, la industria comienza a explorar modelos que integran de manera más directa la generación de energía con los centros de procesamiento.
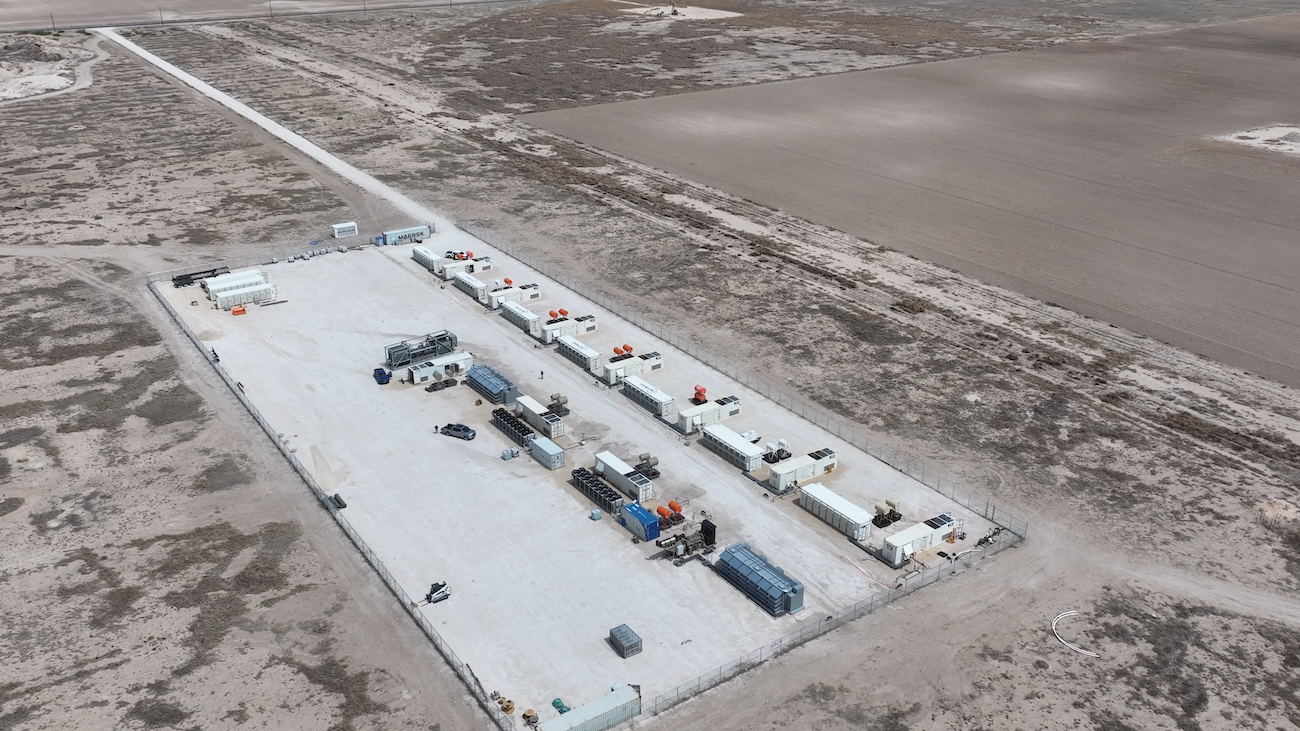
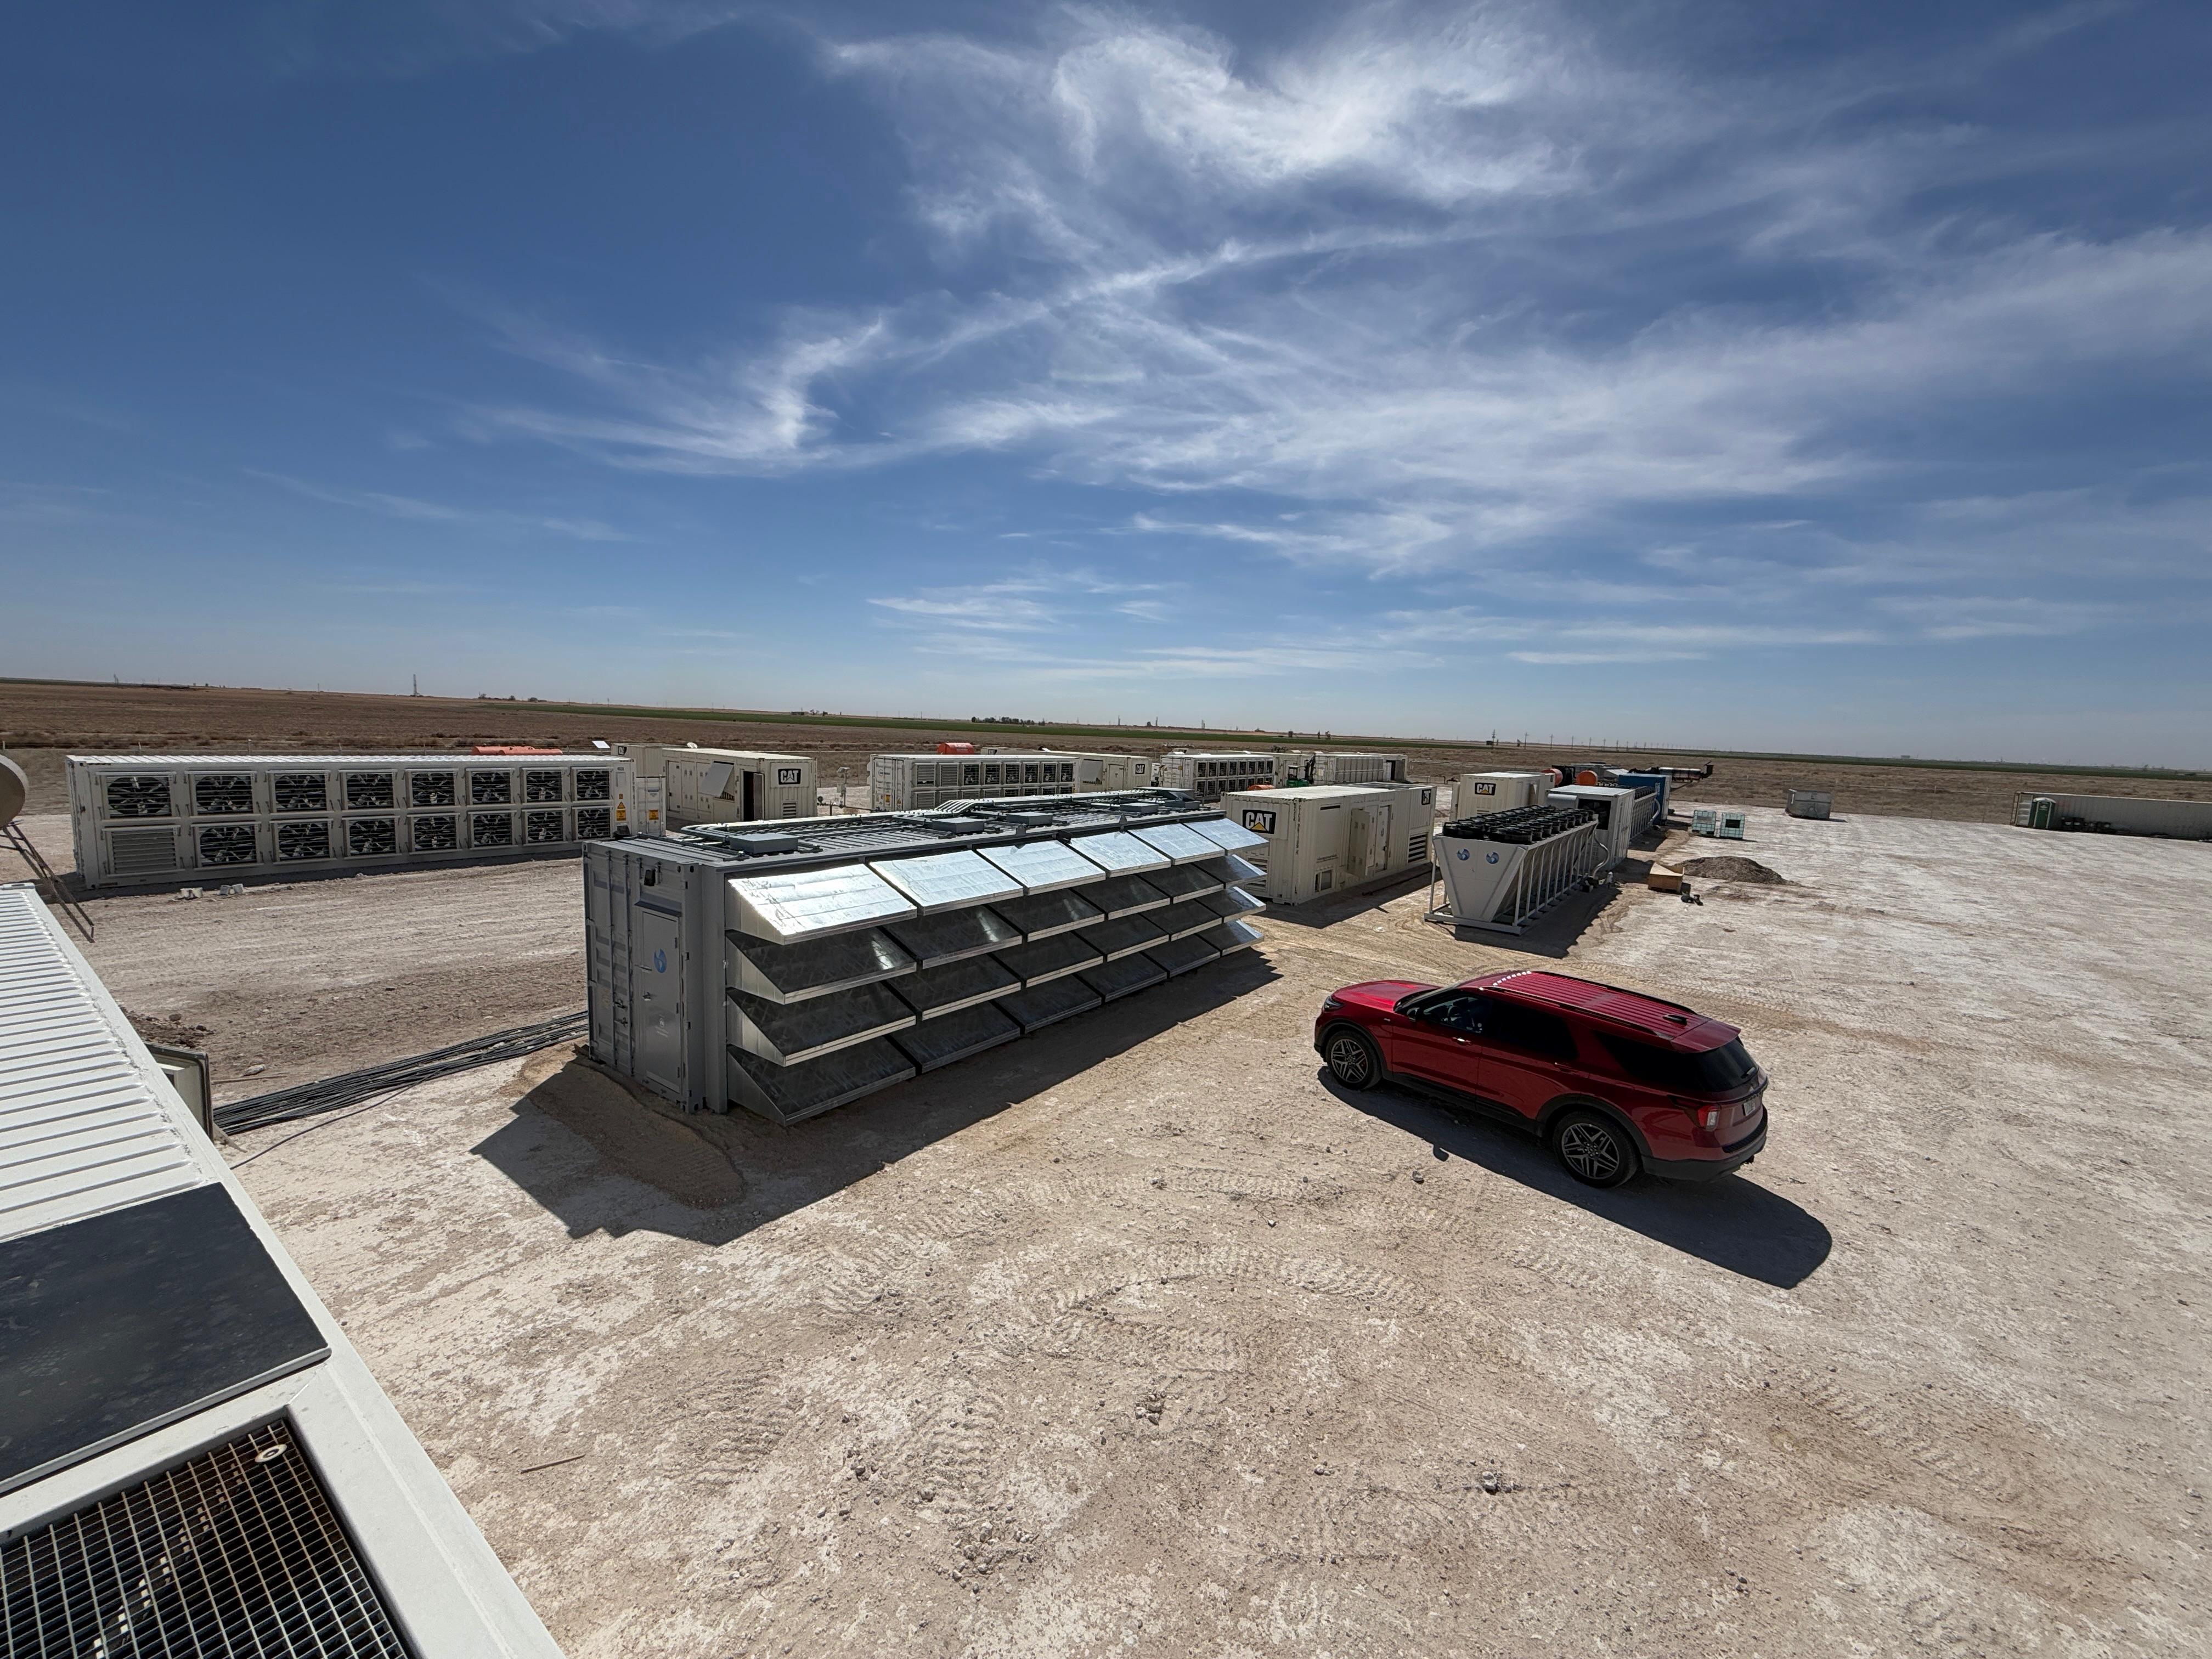
Entre estas alternativas se encuentran los proyectos de generación eléctrica en el propio emplazamiento (on-site), las soluciones behind-the-meter y los desarrollos que operan de manera independiente de la red (off-grid).
La tendencia ya puede observarse en Estados Unidos.
En septiembre de 2026, Reuters informó sobre el creciente interés de los desarrolladores de data centers por instalar turbinas de gas de pequeña y mediana escala para abastecer sus operaciones sin depender exclusivamente de los tiempos de conexión a las redes eléctricas.
Estas alternativas no eliminan todos los desafíos de infraestructura. Su viabilidad depende del suministro de combustible, la tecnología de generación, la confiabilidad operativa, los costos y las condiciones regulatorias y ambientales de cada ubicación.
Sin embargo, reflejan una transformación relevante: la generación de electricidad y la infraestructura de procesamiento comienzan a planificarse como componentes de un mismo proyecto.
En determinados desarrollos, esto permite evaluar ubicaciones que anteriormente podrían haber quedado descartadas por la falta de capacidad de conexión inmediata a la red.
Una nueva oportunidad para las regiones con recursos energéticos
La evolución de estos modelos también abre interrogantes sobre el futuro mapa mundial de la infraestructura digital.
Si la disponibilidad de electricidad adquiere un peso creciente en las decisiones de localización, las regiones con acceso a recursos energéticos, posibilidades de generación y condiciones adecuadas para instalar nueva infraestructura podrían captar un mayor interés de los desarrolladores.
Para Argentina, este escenario plantea una oportunidad de analizar cómo sus recursos energéticos pueden integrarse a nuevas actividades vinculadas con la economía digital.
En particular, Vaca Muerta reúne una importante actividad de producción de gas natural y un ecosistema de infraestructura y servicios energéticos que podrían contribuir al desarrollo de proyectos de generación eléctrica asociados a nuevos centros de procesamiento.
No obstante, contar con recursos energéticos es solo una parte de la ecuación. Para transformar ese potencial en proyectos concretos también se requieren conectividad, inversión, infraestructura tecnológica, permisos, clientes y condiciones que permitan asegurar la continuidad de las operaciones.
El desafío consiste en articular todos estos componentes dentro de modelos técnica y económicamente viables.
La energía como punto de partida de una nueva etapa
El crecimiento de los data centers está poniendo en evidencia que la expansión de la economía digital depende cada vez más de decisiones vinculadas con la infraestructura energética.
La inteligencia artificial continuará impulsando nuevas necesidades de procesamiento, pero la capacidad para responder a esa demanda estará condicionada por factores como la disponibilidad de energía, los costos, los plazos de desarrollo y la confiabilidad de las operaciones.
En este contexto, la convergencia entre generación eléctrica e infraestructura digital abre nuevas posibilidades para los desarrolladores y para las regiones capaces de ofrecer soluciones energéticas adaptadas a esas necesidades.
En BigSur Energy consideramos que el futuro de la infraestructura digital estará cada vez más vinculado con la disponibilidad y el aprovechamiento de los recursos energéticos. Esta visión impulsa nuestro modelo de generación off-grid, que integra la producción de electricidad a partir de gas natural con centros de datos modulares de alto rendimiento, desarrollados cerca de la fuente energética.
El futuro de los centros de datos no dependerá únicamente de dónde se concentra la demanda tecnológica, sino también de dónde existan las condiciones para sostenerla.


